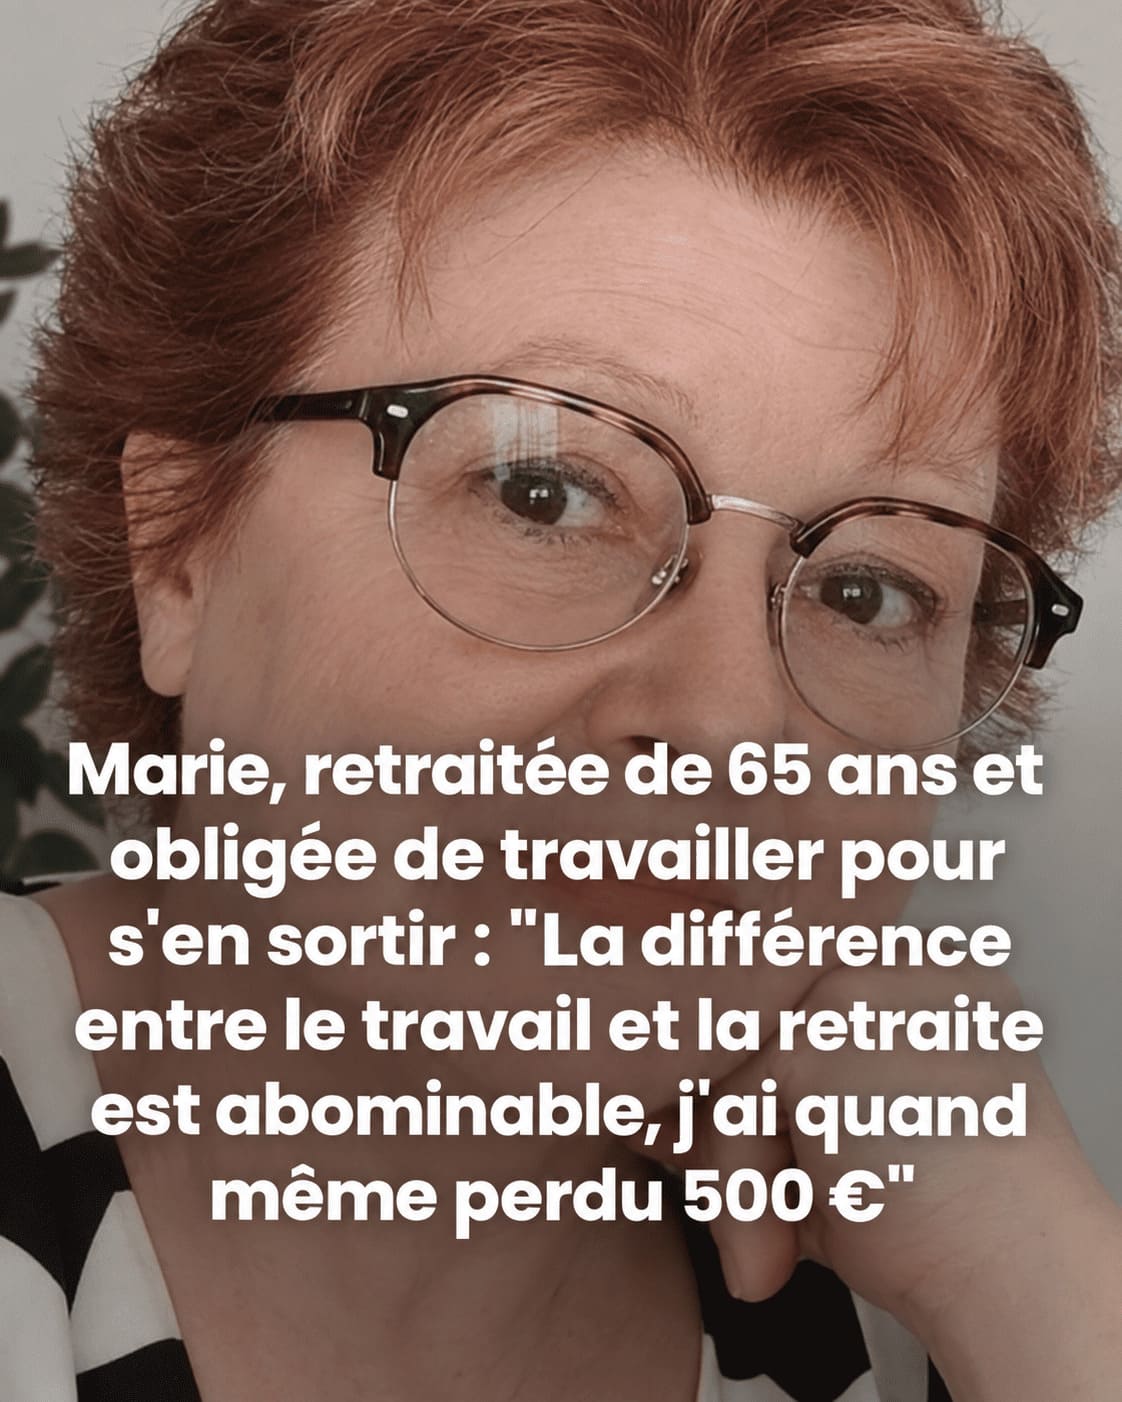
Marie est à la retraite depuis 2024. Pourtant, à 65 ans, cette ancienne agente administrative de l’Éducation nationale a dû reprendre un emploi quelques jours seulement après avoir quitté la vie active. Avec une pension de 1 300 euros par mois, elle explique pourquoi continuer à travailler est devenu indispensable pour maintenir son niveau de vie.
Entre les débats autour d’une possible désindexation des retraites, les interrogations sur certaines majorations familiales et la hausse persistante du coût de la vie, l’inquiétude gagne de nombreux retraités. Pour certains, la retraite qui devait marquer le début d’une période plus sereine ressemble désormais à un nouvel exercice d’équilibriste financier.
Marie en fait partie. À 65 ans, cette ancienne agente administrative au sein de l’Éducation nationale pensait enfin pouvoir ralentir le rythme après plusieurs décennies de travail. Mais lorsqu’elle a pris sa retraite en août 2024, la réalité de son budget l’a rapidement rattrapée.
Ancienne secrétaire d’un inspecteur de l’Éducation nationale, elle raconte n’avoir profité que de « 15 jours tranquille » avant de chercher une solution. Très vite, elle a accepté un emploi à temps partiel. Non pas par envie de reprendre immédiatement une activité professionnelle, mais parce que ses revenus ne suffisaient plus à couvrir correctement les dépenses du foyer.
Une pension de retraite trop basse face à des dépenses qui ne cessent de peser
Pour Marie, le passage de la vie active à la retraite s’est accompagné d’une baisse de revenus difficile à absorber. Lorsqu’elle travaillait encore, elle percevait environ 1 800 euros par mois. Une fois à la retraite, ses revenus sont descendus à seulement 1 300 euros de pension, soit une perte mensuelle d’environ 500 euros.
Elle explique notamment cette différence par la disparition de certaines primes liées à son ancien poste. « Une fois qu’on est à la retraite, on n’a plus nos primes », souligne-t-elle. Avant d’intégrer l’Éducation nationale, Marie avait également travaillé près de vingt ans dans un garage. La retraite complémentaire issue de cette période ne suffit cependant pas à compenser la baisse de ses ressources.
Selon ses calculs, elle aurait besoin d’environ 2 000 euros par mois pour vivre normalement, sans avoir à surveiller chaque dépense. Elle reconnaît néanmoins un avantage important : sa santé lui permet encore de travailler et de compléter sa pension grâce à son temps partiel.
La situation reste malgré tout fragile. Son mari travaille dans un magasin de meubles et sa rémunération dépend en partie des commissions. Ses revenus peuvent donc varier d’un mois à l’autre. Entre les crédits, les courses alimentaires, le carburant et les dépenses courantes, le couple peine régulièrement à équilibrer son budget.
Marie décrit des fins de mois compliquées, avec très peu de marge pour les loisirs ou les imprévus. Mettre de l’argent de côté est devenu difficile et certaines dépenses doivent désormais être repoussées ou soigneusement calculées.
« Il faut toujours se battre pour joindre les deux bouts » : sa retraite loin de la tranquillité espérée
Ce que Marie vit le plus difficilement, c’est l’écart entre son ancien salaire et le montant de sa pension. Cette baisse de 500 euros par mois a profondément changé son quotidien et son regard sur la retraite.
Elle se montre également très critique lorsqu’elle entend parler de nouvelles économies qui pourraient concerner les retraités. « Il y a surtout quelque chose qui me met hors de moi, c’est lorsque l’on dit qu’on veut aller piquer de l’argent chez les retraités », confie-t-elle.
Marie estime que de nombreux retraités connaissent aujourd’hui la même pression financière. Derrière les montants de pension se cache, selon elle, une réalité très concrète : celle de personnes qui ont travaillé pendant des décennies mais doivent encore « toujours se battre » pour joindre les deux bouts.
Malgré son amertume, la retraitée essaie néanmoins de garder du recul sur sa situation. Elle sait que tout le monde n’a pas la possibilité de retrouver un emploi après 60 ans. Son temps partiel lui permet aujourd’hui de retrouver un peu d’air financièrement.
« J’essaie aussi de me dire que j’ai déjà de la chance parce que j’ai trouvé un mi-temps et que tout le monde n’y arrive pas. Et j’ai encore de la chance parce que j’ai tous mes trimestres », conclut-elle.
En bref
- Marie touche environ 1 300 euros de retraite par mois, contre 1 800 euros lorsqu’elle travaillait.
- À 65 ans, elle a repris un emploi à mi-temps seulement quelques jours après son départ à la retraite.
- Face aux dépenses du quotidien, elle estime qu’environ 2 000 euros mensuels lui seraient nécessaires pour vivre plus sereinement.